公務員って投資しても大丈夫なのかな。副業禁止に引っかからないか心配…
共済貯金もあるし、わざわざNISAまでやる必要ある?
職場の人とお金の話はしにくいし、ネットで調べても会社員向けの話ばかり。公務員の場合はどうなのかがはっきりしないまま、始めるタイミングを逃している方は少なくありません。
ただし、公務員ならではの注意点もあります。たとえば勤務時間中の売買や、仕事で知った情報を使った取引。
この記事では、元地方公務員の立場から、共済貯金やiDeCoとの使い分けまで含めて、公務員が新NISAを始めるときに押さえておきたいことをまとめました。
- 公務員の投資が「副業」にあたらない理由
- 職場への届出や確定申告が必要かどうか
- 共済貯金・iDeCo・新NISAの使い分け
- 公務員の新NISAにおすすめの証券会社と選び方
- 手取りから考える毎月の積立額と、やりがちな失敗
口座をどこで作るか、先に知りたい方へ
楽天ポイントを貯めている人は楽天証券、三井住友カードやVポイントを使っている人はSBI証券が選びやすいです。
👉 楽天証券とSBI証券の比較はこちら
結論|公務員も新NISAはできる!副業にはあたらない
公務員がNISAをやったら、副業禁止でまずいことになりませんか?
 筆者
そこが心配で止まっている人、本当に多いんです。仕組みが分かると、ほっとできますよ。
まずは、いちばん気になる「やっていいのか」から片づけてしまいましょう。法律上の扱い、届出や申告の要否、それでも気をつけたい点を順に見ていきます。
投資は「副業」ではなく資産運用として扱われる
株や投資信託を買って持っておくことは、公務員に制限されている「副業」にはあたらないと考えられています。
公務員の兼業を制限しているのは、地方公務員法第38条や国家公務員法第103条・第104条。ここで対象になっているのは、自分で営利企業を営んだり、報酬をもらって別の仕事をしたりすることです。お金を運用して値上がりや配当を待つのは、そのどちらにも入りません。
| 許可なくできないもの | 制限の対象にならないもの |
|---|---|
| 自分で店や会社を経営する | 投資信託を積み立てる |
| 報酬をもらって別の仕事をする | 上場している株を買って持っておく |
| 規模の大きい不動産の賃貸 | NISA口座で運用する |
NISAを使うこと自体を、後ろめたく感じる必要はありません。気をつけたいのは「投資そのもの」より、このあと紹介するやり方のほうです。
職場への届出も確定申告も原則いらない
NISA口座を開いても、職場へ届け出る必要は原則ありません。口座の中で出た利益について、確定申告をすることもないんです。
NISAは、口座内で得た値上がり益や配当に税金がかからない制度。税金が発生しなければ、申告するものもありませんよね。
| 手続き | 新NISAの場合 |
|---|---|
| 職場への届出 | 原則いらない |
| NISA口座内の利益の確定申告 | いらない |
| 年末調整での手続き | いらない |
例外として、本省審議官級以上の国家公務員には、株式などの取引を毎年報告する義務があります(国家公務員倫理法)。一般の職員は対象外なので、ここは気にしなくて大丈夫。
ただし「勤務中の売買」と「仕事で知った情報」には注意
投資そのものは問題なくても、やり方しだいでは処分の対象になりえます。とくに気をつけたいのが次の2つです。
| 注意点 | なぜ問題になるか | どう防ぐか |
|---|---|---|
| 勤務時間中の売買 | 職務に集中する義務(職務専念義務)に反するおそれがある | 自動の積立にして、勤務中は触らない |
| 仕事で知った情報での取引 | インサイダー取引として、金融商品取引法の規制を受けることがある | 担当業務に関わる会社の株は買わない |
お昼休みは勤務時間ではありませんが、業務中もつい値動きが気になるようなら、アプリの通知は切っておくのが無難ですね。
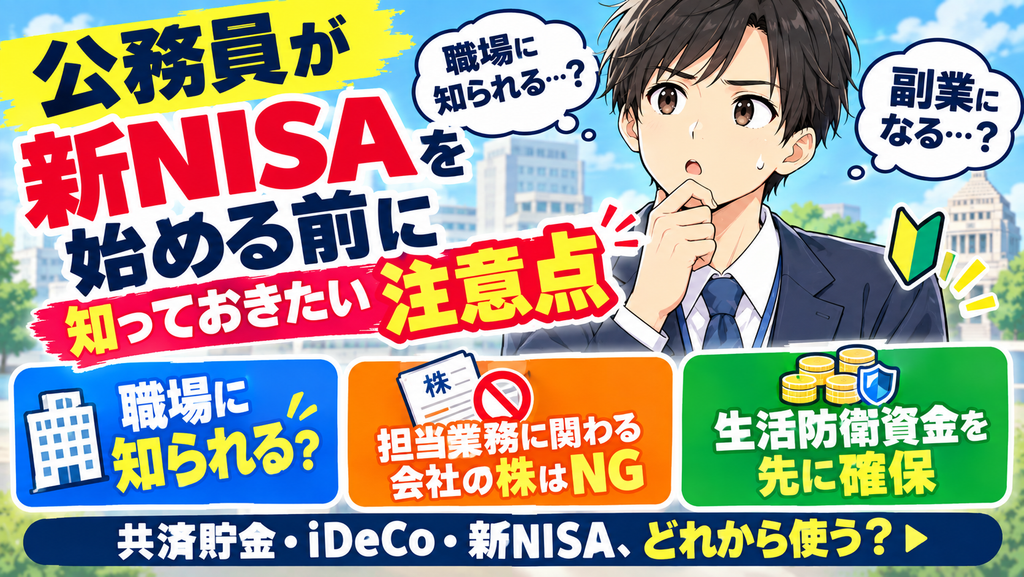
公務員が新NISAを始める前に知っておきたい注意点
口座を作ったこと、職場の人に知られちゃうんでしょうか…
筆者基本的には知られません。ただ、始める前に確かめておきたいことが少しあるんです。
「やっていい」と分かっても、いざ始めるとなると細かい不安が出てきますよね。ここでは公務員の方が引っかかりやすい心配ごとを、3つに絞って整理します。
職場に知られることはあるのか
新NISAを始めても、証券会社から職場へ連絡がいくことは通常ありません。
口座開設で求められるのは、本人確認書類とマイナンバー。職業や勤務先を入力する欄がある証券会社もありますが、そのために職場へ確認の電話が入るといった仕組みではないんです。
副業が職場に知られる典型的なきっかけは、住民税の額が変わること。その点も、NISAなら心配いりません。
| 知られるきっかけ | 新NISAの場合 |
|---|---|
| 住民税の額が変わる | 口座内の利益は非課税なので、住民税は増えない |
| 証券会社からの連絡 | 職場に連絡がいく仕組みではない |
| 自分から話す | 話さなければ伝わらない |
気をつけるとしたら、職場の雑談でうっかり自分から話してしまうケースくらいかもしれません。
担当業務に関わる会社の株は避ける
個別株を買うなら、自分の仕事と関わりのある会社は避けておくのが安全です。
許認可や入札、補助金など、公務員の仕事は民間企業との接点がたくさんあります。仕事を通じて公表前の重要な情報を知る立場にあれば、それを使った売買はインサイダー取引として規制されるもの。実際に情報を使っていなくても、疑われるだけで大きな問題になりかねません。
- 自分が担当する許認可や検査の対象になっている会社
- 入札や契約の手続きに関わっている会社
- 補助金や指導などで、日ごろからやり取りしている会社
生活防衛資金を先に確保する
投資を始める前に、「何かあったときに使うお金」を先に分けておきましょう。
投資したお金は、必要になったときに値下がりしているかもしれません。急な出費のたびに売っていたら、増える前に減らしてしまいます。
この「生活防衛資金」の目安は、生活費の3か月〜6か月分とよく言われます。公務員は収入が安定しているぶん少なめでいい、という考え方もありますが、冠婚葬祭や車の故障、家族の病気は、こちらの都合を待ってくれません。
| 毎月の生活費 | 3か月分 | 6か月分 |
|---|---|---|
| 15万円 | 45万円 | 90万円 |
| 20万円 | 60万円 | 120万円 |
| 25万円 | 75万円 | 150万円 |
この分を預金や共済貯金に置いて、残りをNISAへ。順番を守るだけで、相場が荒れたときも慌てずにすみます。
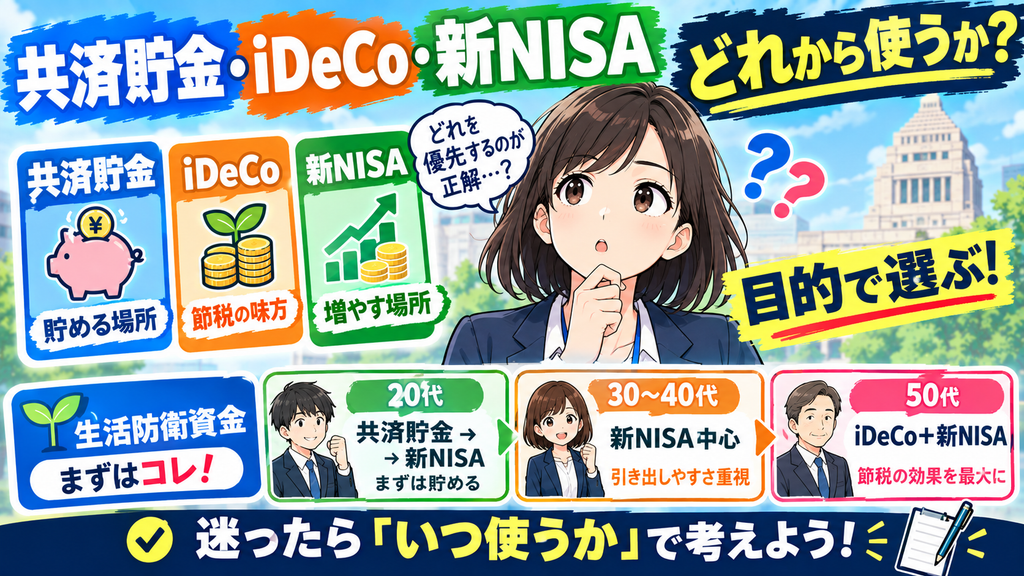
共済貯金・iDeCo・新NISAの3つどれから使う?
共済貯金もiDeCoもあって、どれを優先したらいいのか分からないです
筆者それぞれ役割が違うんです。「どれが得か」より「何のためのお金か」で考えると決めやすいですよ。
公務員は、会社員にはない共済貯金も使えます。選択肢が多いぶん迷いやすいので、3つの違いを整理してから、年代や目的ごとの優先順位を見ていきましょう。
共済貯金は「貯める場所」、NISAは「増やす場所」
共済貯金とNISAは、どちらかを選ぶものではありません。役割を分けて、両方使うものです。
共済貯金は、共済組合が公務員向けに運営している貯金で、給料からの天引きで積み立てられます。元本割れしない代わりに、大きく増えることはありません。一方のNISAは、値下がりすることもあるけれど、長く続ければ増える可能性がある。性格がまるで違うんですね。
| 共済貯金 | 新NISA | |
|---|---|---|
| 元本割れ | しない | することがある |
| 増え方 | 利率は組合ごとに違う | 運用の成績しだい |
| お金の出し方 | 払い戻しの手続きをする | 売却する(そのときの価格) |
| 注意点 | 預金保険制度(ペイオフ)の対象外 | 値下がり中に売ると損になる |
生活防衛資金や数年以内に使うお金は共済貯金、10年以上使わないお金はNISA。この分け方がいちばんシンプルです。
iDeCoは節税が大きいが60歳まで引き出せない
iDeCoは、3つの中で税金の面でいちばん有利な制度です。ただし、原則として60歳まで引き出せません。
iDeCoに出したお金は、全額が所得控除の対象。その分だけ所得税と住民税が安くなるわけですね。たとえば公務員の今の上限である月2万円を出すと、控除されるのは年24万円。所得税率が10%の人なら、住民税(10%)とあわせて年4万8,000円ほど税金が軽くなる計算です。
| iDeCo | 新NISA | |
|---|---|---|
| お金を出したとき | 全額が所得控除 | 控除なし |
| 運用中の利益 | 非課税 | 非課税 |
| 受け取るとき | 課税対象(退職所得控除などがある) | 非課税 |
| 引き出し | 原則60歳まで不可 | いつでも売却できる |
| 手数料 | 口座管理手数料が毎月かかる(最低月171円) | ネット証券では無料のところが多い |
住宅購入や子どもの教育費など、60歳より前に使う予定のお金まで入れてしまうと、必要なときに動かせなくなります。
2026年12月のiDeCo改正で公務員の上限が変わる
iDeCoの上限は、2026年12月からさらに引き上げられる予定です。
公務員の上限は、2024年11月まで月1万2,000円。同年12月の改正で月2万円になり、2026年12月からは、会社員や公務員の上限が「企業年金などとあわせて月6万2,000円」という形に変わります。
| 時期 | 公務員のiDeCo上限(月額) |
|---|---|
| 2024年11月まで | 1万2,000円 |
| 2024年12月から | 2万円 |
| 2026年12月から(予定) | 6万2,000円から共済の掛金相当額を引いた額 |
公務員の共済の掛金相当額は月8,000円とされているため、差し引くと月5万4,000円になるという試算があります。加入できる年齢も、一定の条件のもとで70歳未満まで広がる予定です。
公務員個別の最終的な上限額は、所属の共済組合や金融機関の案内で必ず確認してください。
上限が上がれば、iDeCoに回せる額はぐっと増えます。NISAとの配分を見直すなら、ちょうどいいタイミングといえそうです。
年代・目的別の優先順位
迷ったら、「そのお金をいつ使うか」で優先順位を決めるのがおすすめです。
同じ公務員でも、20代と50代では抱えている予定がまったく違いますよね。住宅や教育費が控えているなら引き出しやすさを、老後が近いなら節税を重く見るほうが理にかなっています。
| 状況 | 優先したいもの | 理由 |
|---|---|---|
| 20代・貯金が少ない | 共済貯金 → 新NISA | まず生活防衛資金をつくる |
| 30〜40代・住宅や教育費が控えている | 新NISA中心 | 途中で引き出せる |
| 50代・老後資金を意識 | iDeCo+新NISA | 節税の効果が得やすく、受け取りまでが近い |
| 所得税率が高い | iDeCoを多めに | 税率が高いほど控除の効果が大きい |
これは考え方の一例です。どの組み合わせを選んでも、「生活防衛資金を先に確保する」順番だけは変わりません。
年代ごとの新NISAの使い方は、こちらの記事で詳しくまとめています
👉 まだ始めてない!?積立額がわかる30代から始める新NISAのお得な活用方法
👉 40代からでは遅い?新NISAを今すぐ始めるべき理由をFPが徹底解説
👉 50代の投資は遅い?新NISAで今から積立てを始めるメリットをFPが解説
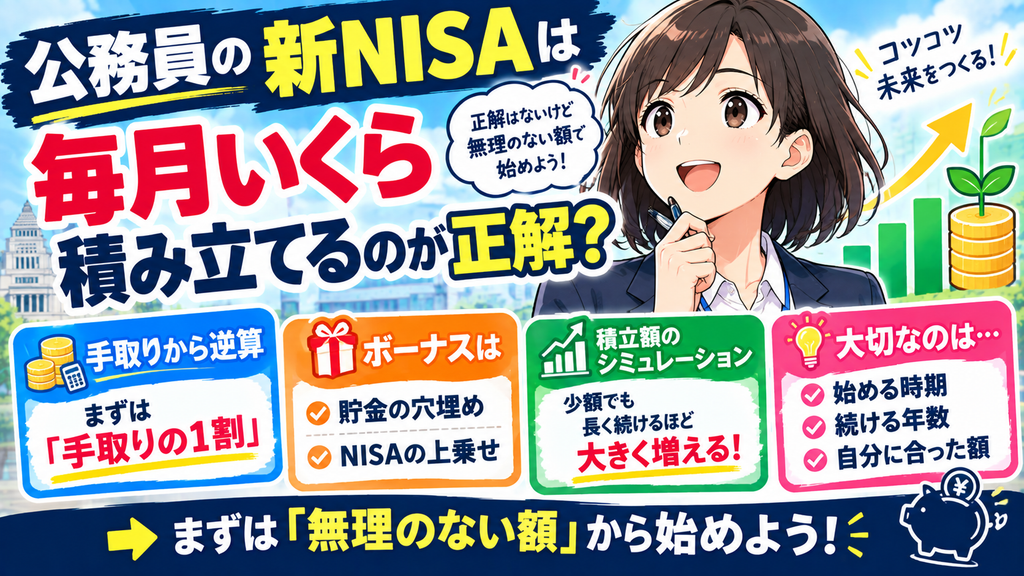
公務員の新NISAは毎月いくら積み立てるのが正解?
毎月いくらくらい積み立てるのが普通なんでしょう?
筆者「普通」の額はないんです。でも、無理のない額を出す考え方ならありますよ。
積立額に正解はありません。ただ、公務員は給料もボーナスの時期も読みやすく、実は計画を立てやすい仕事です。手取り、ボーナス、将来の金額の順に見ていきましょう。
手取りから逆算する目安
積立額は、「手取りの1割」を出発点にして調整していくと始めやすいです。
いきなり大きな額にすると生活が苦しくなり、途中でやめてしまいがち。NISAは長く続けるほど効果が出やすい制度なので、何より「続けられる額」が大切なんです。
| 手取り(月額) | 1割の場合 | 1年間の積立 |
|---|---|---|
| 20万円 | 2万円 | 24万円 |
| 25万円 | 2万5,000円 | 30万円 |
| 30万円 | 3万円 | 36万円 |
つみたて投資枠の上限は年120万円(月10万円)なので、この範囲なら枠を気にする必要はありません。
ボーナス月の使い方
ボーナスは、「減った貯金の穴埋め」と「NISAの上乗せ」に分けて使うのがおすすめです。
公務員のボーナスは、支給日があらかじめ決まっています。国家公務員は6月30日と12月10日。地方公務員は条例で定められていて、国と同じ日にしている自治体が多いですね。入る時期が読めるので、使い道も前もって決めておけます。
- 急な出費で減った生活防衛資金を戻す
- 車検や固定資産税など、決まっている大きな出費に取っておく
- 残りをNISAの上乗せに回す
証券会社によっては、特定の月だけ積立額を増やす設定もできます。ただし、つみたて投資枠は年120万円まで。上乗せ分も含めて、枠を超えないように設定しましょう。
積立額別シミュレーション
月1万円でも、20年続ければ元本240万円が約328万円になる計算です(年3%で運用できた場合)。
長く積み立てるほど、増えた分がさらに増える「複利」の効果が大きくなるためです。10年目と20年目を比べると、増えた金額の差がよく分かります。
| 毎月の積立額 | 10年後(元本 → 評価額) | 20年後(元本 → 評価額) |
|---|---|---|
| 1万円 | 120万円 → 約140万円 | 240万円 → 約328万円 |
| 3万円 | 360万円 → 約419万円 | 720万円 → 約985万円 |
| 5万円 | 600万円 → 約699万円 | 1,200万円 → 約1,642万円 |
年3%で毎月複利運用できたと仮定した単純計算で、手数料は含めていません。
実際の運用成果を約束するものではなく、元本を下回ることもあります。
金額の大きさより効いてくるのは、始める時期と続ける年数。少額でも早く始めた人ほど、時間を味方につけやすくなります。
公務員の新NISAにおすすめの証券会社2選|楽天証券とSBI証券
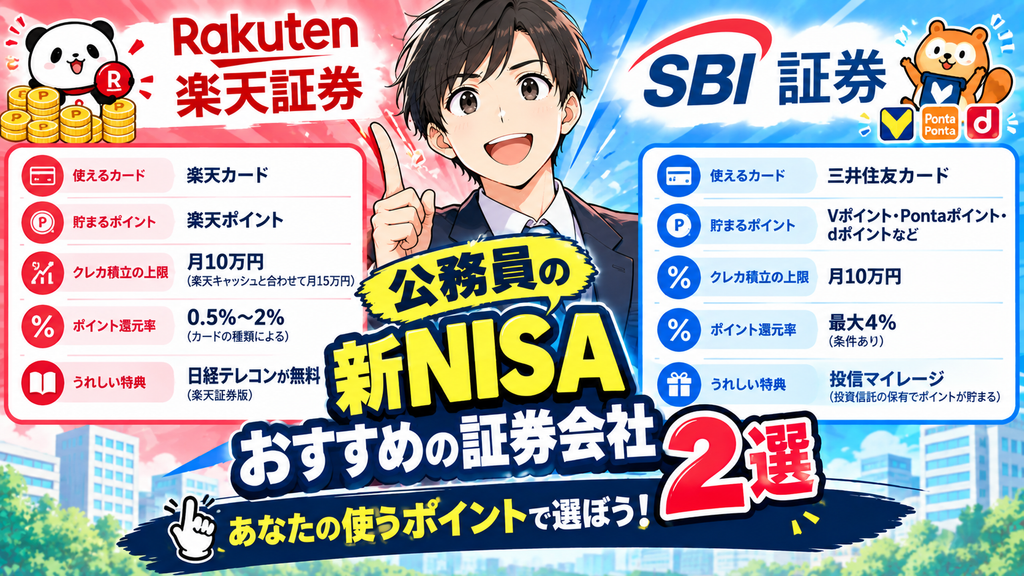
結局、どこの証券会社で口座を作ればいいんですか?
筆者初めてなら、楽天証券かSBI証券のどちらかで十分です。決め手は「普段どのポイントを使っているか」ですよ。
口座を作れる証券会社はたくさんありますが、NISAの口座は1人1つだけ。ここでは口座数の多い楽天証券とSBI証券に絞って、違いと選び方を紹介します。
まず一覧で比較|楽天証券とSBI証券の違い
2社のいちばん大きな違いは、クレカ積立に使えるカードと、貯まるポイントの種類です。
どちらもクレジットカードで積み立てられて、上限も月10万円で並んでいます。だからこそ、比べるべきは「どのカードで、どのポイントが貯まるか」。ここを押さえれば、選び方で迷うことはほとんどありません。
| 楽天証券 | SBI証券 | |
|---|---|---|
| 口座数の実績 | NISA口座数800万突破 (2026年7月発表) | 証券総合口座1,600万 (2026年5月発表・グループ会社の口座を含む) |
| クレカ積立に使うカード | 楽天カード | 三井住友カード |
| クレカ積立の上限 | 月10万円 (楽天ペイ残高と合わせて月15万円) | 月10万円 |
| クレカ積立のポイント | 0.5%〜2% (楽天カードの種類による) | 最大4% (カードの種類と年間利用額による) |
| 貯まるポイント | 楽天ポイント | Vポイント・Pontaポイント・dポイントなどから選べる |
| うれしい特典 | 日経テレコン(楽天証券版)が無料で使える | 投資信託を持っているだけでポイントが貯まる(投信マイレージ) |
30秒で決める|あなたに合うのはどっち?
迷ったら、「普段いちばん使っているポイント」で選ぶのが失敗しにくい方法です。
クレカ積立でもらえるポイントも、使う場面がなければただの数字。普段の買い物で使えるポイントが貯まるほうが、得をしている実感を持ちやすいんです。
| あなたに当てはまるのは? | 選びやすいのは |
|---|---|
| 楽天カードを持っている/楽天市場をよく使う | 楽天証券 |
| 日経新聞の記事も読みながら勉強したい | 楽天証券 |
| 三井住友カードを持っている/Vポイントを貯めている | SBI証券 |
| Pontaポイントやdポイントを貯めている | SBI証券 |
| どちらのカードも持っていない | 普段いちばん使うポイントで決める |
カードをまだ持っていないなら、使いたいポイントを先に決めてから、カードと証券会社をそろえて申し込むと二度手間になりません。
楽天ポイントを貯めるなら「楽天証券」|NISA口座数800万突破
楽天カードや楽天市場を使っている人なら、楽天証券がいちばん選びやすいです。
| クレカ積立の上限 | クレカ積立のポイント | NISA口座数 |
|---|---|---|
| 月10万円 | 0.5%〜2% | 800万口座突破 |
- 楽天カードで月10万円まで積み立てられて、カードの種類に応じて0.5%〜2%の楽天ポイント
- 口座を開いてログインすれば、日経テレコン(楽天証券版)が無料で使える
- 2026年10月からは、条件を満たすとマネー本・マネー雑誌が毎月10冊まで無料(予定)
楽天証券は2026年7月、NISA口座数が800万口座を突破したと発表しました。国内証券会社の開示ベースでは業界最多。
日経テレコン(楽天証券版)では、日本経済新聞の朝刊・夕刊などが3日分読めて、過去1年分の記事も検索できます。お金の勉強を始めたばかりの時期には、ありがたい情報源になりますね。
\ 楽天カードで月10万円まで積立できる /
VポイントやPontaを貯めるなら「SBI証券」|証券総合口座1,600万
三井住友カードを持っている人や、Vポイント・Pontaポイントを貯めている人には、SBI証券が向いています。
| クレカ積立の上限 | クレカ積立のポイント | 証券総合口座数 |
|---|---|---|
| 月10万円 | 最大4%(条件あり) | 1,600万口座 |
- 三井住友カードで月10万円まで積み立てられて、カードと利用額に応じてポイントが貯まる
- 投資信託を持っているだけでポイントがもらえる「投信マイレージ」がある
- 貯めるポイントを、Vポイント・Pontaポイント・dポイントなどから選べる
SBI証券は2026年5月、国内で初めて証券総合口座が1,600万口座に達したと発表しています。この数字には、グループ会社のSBIネオトレード証券とFOLIOの口座も含まれます。
積立でもらえるポイントとは別に、持っている投資信託の額に応じてポイントが付くのも特徴。長く持ち続けるほど、コツコツ受け取れる仕組みです。
クレカ積立の「最大4%」は、対象カードで年間のカード利用額などの条件を満たした場合の数字です。
条件によってはもっと低い付与率になるので、最大の数字だけで選ばないようにしましょう。
\ Vポイント・Pontaも選べる /

公務員の新NISAの始め方【3ステップ】
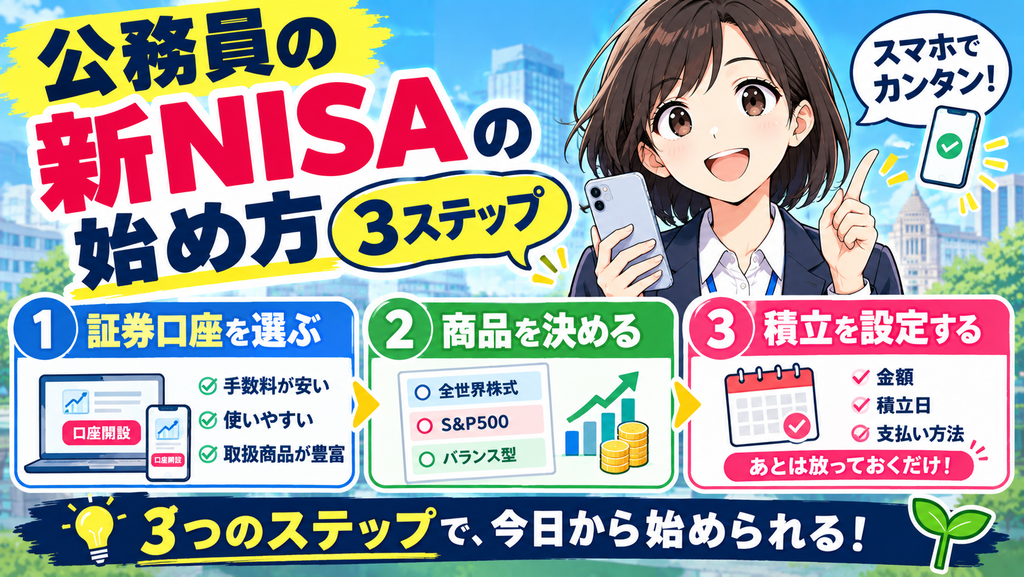
口座開設って難しそう…何から手をつければいいですか?
筆者やることは3つだけです。スマホがあれば、自宅で申し込みまで終わりますよ。
手順そのものはシンプルです。証券口座を選び、買う商品を決め、積立を設定する。この3つが終われば、あとは基本的に待つだけになります。
証券口座を選ぶ
新NISAの口座は、手数料が安く、スマホで管理しやすいネット証券で作るのが一般的です。
NISA口座は1人1口座しか持てず、金融機関を変えられるのも年単位。最初に使いやすいところを選んでおけば、あとで乗り換える手間がかかりません。選ぶときは、次の3つを見比べてみてください。
- 買いたい投資信託を取り扱っているか
- クレジットカードでの積立や、ポイントの仕組みがあるか
- アプリが見やすく、操作に迷わないか
口座開設の流れは、どの証券会社でもおおむね同じです。
証券口座(総合口座)とNISA口座は、同時に申し込めます。
スマホで書類を撮影してアップロードする方法が一般的です。
NISA口座は1人1口座なので、ほかの金融機関で作っていないか税務署で確認されます。かかる日数は時期や証券会社によって違います。
案内が届いたら、ログインして積立の準備に進みましょう。
\ 日経テレコンが無料で使える! /
\ Vポイント・Pontaも選べる! /
画面の画像つきで手順を確認したい方へ
👉 【最新版】投資初心者でも簡単に新NISAを楽天証券で始める方法を画像付きで解説
👉 スマホで簡単!NISAをSBI証券に乗り換える方法を画像付きで解説
積み立てる商品を決める
初めてなら、多くの会社にまとめて投資できるインデックス型の投資信託から選ぶのが無難です。
つみたて投資枠で買えるのは、長期の積立や分散投資に向いているとして、金融庁の基準を満たした投資信託だけ。その中でもインデックス型は手数料が低めのものが多く、選ぶ手間も少なくてすみます。
| タイプ | 主な投資先 | 特徴 |
|---|---|---|
| 全世界株式 | 日本を含む世界中の株式 | 1本で幅広い地域に分散できる |
| 米国株式(S&P500など) | アメリカの大企業の株式 | アメリカ経済の成長に期待する人向け |
| バランス型 | 株式と債券などの組み合わせ | 株式だけより値動きがおだやかになりやすい |
迷ったら、「信託報酬が低いか」「その値動きに自分が耐えられそうか」の2点で比べてみてください。
積立設定をして放っておく
商品を決めたら、金額と日付を設定して、あとはできるだけ触らないのがコツです。
毎月決まった額を自動で買うと、値段が高いときは少なく、安いときは多く買うことになり、買う時期のばらつきがならされるわけですね。そのうえ勤務中に売買する場面もなくなるので、公務員にはうってつけの方法なんです。
アプリやサイトのNISAのメニューから、積立の設定画面に進みます。
決めておいた投資信託を、商品名で検索して選びます。
毎月の金額と日付を入れ、証券口座からの引き落としか、クレジットカード払いかを選びます。選べる支払い方法は証券会社によって違います。
ここまで終われば、あとは毎月自動で買い付けが続きます。
公務員がNISAでやりがちな失敗
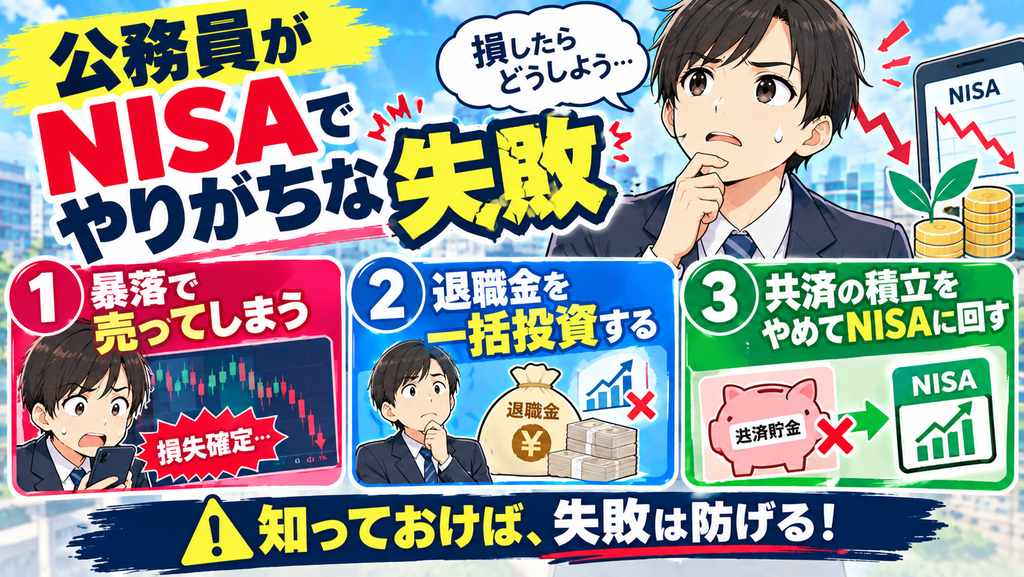
始めたはいいけど、損したらどうしようって不安です
筆者つまずき方には、よくあるパターンがあるんです。先に知っておけば、かなり避けられますよ。
新NISAの結果は、商品選びと同じくらい、そのときの行動で変わります。ここでは公務員の方に起こりやすい3つの失敗と、その避け方を見ていきましょう。
暴落で売ってしまう
長く積み立てるうえで避けたいのが、値下がりしたときに慌てて売ってしまうことです。
株価は下がったあとに戻ることもあります。下がった時点で売れば、その損が確定してしまうんですね。
記憶に新しいのが2024年8月5日。日経平均株価は1日で4,451円下がり、下げ幅は過去最大でした。ところが翌6日には3,217円上がり、こちらは過去最大の上げ幅に。前日に売った人は、その戻りを受け取れませんでした。
暴落に備えるいちばんの方法は、生活防衛資金を別に持っておくこと。売らなくても暮らせる状態なら、値動きを落ち着いて見守れます。
退職金をまとめて一括投資する
退職金を受け取ったからといって、一度に大きな額を投資するのは慎重に考えたいところです。
まとまったお金を一度に入れると、その直後に相場が下がったとき、損も大きくなります。定年後は、取り戻すための時間も給料も限られるもの。若いころと同じ感覚では動けません。
そもそも新NISAの年間の投資枠は、つみたて投資枠と成長投資枠をあわせて年360万円まで。退職金をまとめてNISAに入れること自体、制度上できないんです。
- 当面の生活費と、医療や住まいの予備費を先に分けておく
- NISAには年間の枠の範囲で、何年かに分けて入れる
- 窓口ですすめられた商品は、手数料を確認してから決める
共済の積立をやめてまでNISAに回す
NISAが気になるからといって、共済貯金を全部やめて投資に回すのはおすすめしません。
共済貯金は元本割れしないお金で、値下がり中のNISAを売らずにすむための支えになります。ここをなくすと、暴落のときに頼れる現金がなくなってしまうんです。
| やってしまいがちな判断 | 起こりうること |
|---|---|
| 共済貯金を解約して、NISAにまとめて入れる | 急な出費で、値下がり中のNISAを売ることになる |
| 毎月の積立を全部NISAに切り替える | 手元の現金がまったく増えなくなる |
| 生活防衛資金まで投資に回す | 相場が荒れたとき、暮らしまで不安定になる |
共済貯金は現金の置き場、NISAは長期の運用。並べて持つことで、それぞれの良さが活きてきます。
よくある質問|公務員の新NISA
まとめ|公務員こそ新NISAを安心して続けられる
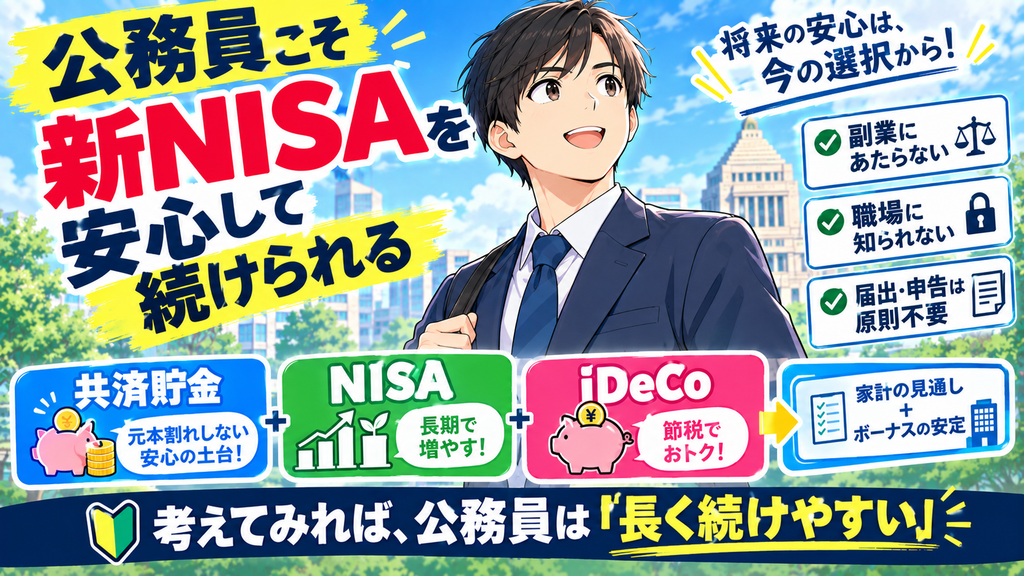
公務員は、お金のことに慎重な人が多い仕事だと感じます。
副業にあたらないか、職場に知られないか、損をしたらどうしよう。そう考えて一歩目が出ないのは、決まりをきちんと守ろうとする人だからこそですよね。
でも、新NISAは法律上の副業にあたらず、届出も申告も原則いりません。そのうえ公務員には、元本割れしない共済貯金という土台があります。
- 公務員も新NISAは使える。投資は制限されている副業にあたらない
- 気をつけるのは、勤務中の売買と、仕事で知った情報での取引
- 生活防衛資金を先に確保し、共済貯金とNISAで役割を分ける
- 口座は、普段使うポイントに合わせて楽天証券かSBI証券で選ぶ
- 積立は無理のない額から始めて、暴落しても慌てて売らない
給料の見通しが立ちやすく、ボーナスの時期も決まっている。考えてみれば公務員は、長い積み立てをいちばん続けやすい立場にいるのかもしれません。
自分に合った配分を、専門家に相談したい方へ
共済貯金・iDeCo・NISAの組み合わせは、家族構成や住宅ローンの有無でも変わります。
- 生活防衛資金を、預金や共済貯金に分けておく
- 普段使うポイントに合わせて、楽天証券かSBI証券でNISA口座を申し込む
- 口座ができたら、月1万円からでも積立を設定する
\ 楽天ポイントを貯めるなら /
\ VポイントやPontaを貯めるなら /